
Kem — криптокарта из Абу-Даби: что в ней обещают и что в ней на самом деле есть
 Available in US
Kem — это криптокарта на Visa, которая заявляет о работе в 150+ странах и делает акцент на жителях стран Персидского залива — Кувейт, Бахрейн, ОАЭ, Катар. Карта пополняется стейблкоином USDT, и именно из этого строится весь сценарий её использования. Звучит аккуратно, но когда начинаешь разбираться в деталях, картина получается смешанной: базовые комиссии в маркетинге выглядят привлекательно, однако публичной информации о компании, лицензиях и условиях обслуживания почти нет, а отзывы пользователей настораживают.
Условия актуальны на 29.10.2026.
Я разобрал карту по тем вопросам, которые вы задаёте в поиске: дадут ли её русскоязычному, сколько она стоит на практике, как пополнить и что может пойти не так. Ниже — мой взгляд на карту, основанный на её собственных материалах и на сторонних источниках; всё, что идёт со стороны, я помечаю как неофициальное.
Условия действительны на 2026-10-20.
Вердикт: 4,6 из 10
Моя оценка — 4,6 из 10. Она складывается из шести критериев, и смотреть стоит не на общую цифру, а на то, где именно карта проваливается.
| Критерий | Оценка | Почему |
|---|---|---|
| Доступность для русскоязычных | 3 / 10 | Россия, Турция, Украина и Беларусь в стартовом списке ограничений; открыты страны Персидского залива, в том числе ОАЭ |
| Стоимость | 8 / 10 | Нет платы за выпуск, нет месячной и годовой платы, заявлено отсутствие FX-комиссии; конвертация 1% по стартовым данным, на странице не подтверждена; неофиц.: банкомат и пополнение бесплатно |
| Пополнение | 4 / 10 | Пополнение USDT с любого кошелька или биржи, обмен золота и крипты в USDT в приложении; сети не названы |
| Надёжность и жалобы | 3 / 10 | Оператор KEM TECHNOLOGIES HOLDING (ADGM), эмитент и лицензии не названы; Trustpilot 2,5 из 5, жалобы на сбои выводов и молчание поддержки, KYC до 4 недель |
| Удобство | 7 / 10 | Виртуальная карта сразу, физическая по запросу; неофиц.: Apple Pay есть, Google Pay отмечен как неподдерживаемый |
Кому подходит: жителям стран Персидского залива с USDT на балансе, которым нужна Visa для повседневных трат, оплаты подписок и зарубежных сервисов — при условии, что они готовы держать на карте сумму, потеря которой не станет критичной.
Кому не подходит: гражданам и резидентам России, Беларуси, Украины и Турции — для них карта фактически закрыта. Не подходит и тем, кому важна прозрачность: эмитент и лицензии публично не названы, а картина с жалобами на выводы выглядит тревожно.
Дадут ли вам карту
Kem заявляет, что карта работает в 150+ странах там, где принимают Visa, и прямо называет Кувейт, Бахрейн, ОАЭ и Катар как приоритетные рынки. Это не просто маркетинг: у оператора KEM TECHNOLOGIES HOLDING Ltd юридический адрес в Abu Dhabi Global Market (ADGM) — это специальная финансовая зона в Абу-Даби с собственным регулятором, и выбор юрисдикции совпадает с географией продвижения.
Однако заявление «150+ стран» относится к тому, где принимают Visa, а не к тому, где её откроют. Это разные вещи, и для русскоязычного пользователя разница принципиальная.
В стартовых данных, на которые опирается карта, есть список ограничений: Беларусь, Китай, Куба, Индия, Иран, Ирак, Израиль, Россия, Сирия, Турция, Украина, Венесуэла, Вьетнам. По правилам KYC, которые применяются к любой регулируемой карте, резидент ограниченной страны пройти проверку не сможет. Это не технический сбой, а стандартная практика финансового комплекса: санкционный и регуляторный скрининг идёт и по стране проживания, и отдельно по гражданству, поэтому одного только «уехать» недостаточно.
Что это значит для русскоязычных
- В России. И резидентам, и гражданам карта недоступна: Россия прямо в списке ограничений. Это не вопрос интерфейса приложения — проверка откажет на этапе KYC. Искать «обход» тут не имеет смысла, это риск и для вас, и для ваших средств.
- В других странах СНГ. Азербайджан, Армения, Грузия, Казахстан, Кыргызстан, Таджикистан, Узбекистан в стартовом списке ограничений не значатся. Это значит, что теоретически житель Алматы или Тбилиси может пройти проверку — но только если у него есть полный комплект документов, подтверждающих проживание. Беларусь и Украина закрыты.
- Для граждан России за рубежом. Это самое тонкое место. Kem — не единственная карта, где отказывают именно по гражданству: многие эмитенты проводят санкционный скрининг и по паспорту, и по стране рождения. По самой Kem публичной формулировки правила «по гражданству» я не нашёл — материалы блога её не озвучивают, — но с учётом того, что в списке есть Россия, рассчитывать на открытие гражданину РФ я бы не стал. Если для вас это критично, проверяйте правила до регистрации, а не после.
Отдельно про виртуальный выпуск. Виртуальная карта выпускается в приложении сразу, и кажется, что «попробовать» можно без обязательств. Это так, но бесполезно, если проверку KYC вы не пройдёте: карту не активируют, а баланс при этом могут не вернуть автоматически.
Как её получить
Шаги выглядят стандартно для рынка: скачать приложение, пройти регистрацию, пройти KYC, получить карту. Никакой публичной детализации по документам, срокам и комиссиям на официальных страницах нет, поэтому разберу то, что заявлено, и то, что подтверждают сторонние обзоры.
- Приложение. Приложение Kem доступно на iOS и Android. В App Store у него 4,2 из 5 на 31 оценке (проверено 2026-10-21), Google Play в рамках этого обзора я не смотрел.
- Регистрация и KYC. Официальные требования короткие: «provide your identity documents for KYC verification». Какие именно документы принимают, нужен ли подтверждённый адрес, каков минимальный возраст — не указано. По данным cryptocards.so (2026), обычно просят email, телефон, удостоверение личности, подтверждение адреса и селфи, а настройка занимает «до 3 минут». Тот же источник указывает, что у пользователей проверка растягивалась до 4 недель. Я бы опирался именно на худший сценарий: если вы хотите карту к конкретной покупке, начинайте за месяц.
- Карта. Это Visa: виртуальная выпускается сразу, физическая — по запросу. Поддерживается бесконтактная оплата. Какая валюта у карты — не указано на официальной странице. В описании приложения в App Store упоминается, что в нём можно переключаться между криптой и золотом, кувейтским динаром, саудовским риялом и дирхамом ОАЭ, и сторонний источник подтверждает поддержку KWD, SAR и AED.
- Доставка физической карты. Заявлено, что физическая карта доступна по запросу. В какие страны её отправляют, сколько это занимает и сколько стоит, чем заменяют — не указано.
Если сравнивать с другими картами, у Kem одна из самых «тихих» процедур открытия: нигде подробно не расписано, что от вас ждут, и в этом тоже есть риск — вы узнаёте о нехватке документов уже на этапе проверки.
Сколько она стоит на самом деле: комиссии и лимиты
Маркетинг Kem делает упор на отсутствие базовых сборов, и в этом смысле карта действительно выглядит привлекательно. Но публичной таблицы комиссий нет: ни на сайте, ни в описании приложения. Это значит, что часть цифр ниже — по стартовым данным и по сторонним источникам, и относиться к ним нужно именно так.
| Комиссия или лимит | Условие |
|---|---|
| Выпуск | Без платы за выпуск |
| Месячная / годовая плата | Без месячной и годовой платы |
| FX-комиссия (конвертация валют) | Отсутствует по блогу |
| Конвертация крипты в валюту покупки | 1% по стартовым данным; на странице не подтверждена |
| Банкомат | Неофиц.: бесплатно, лимит не заявлен |
| Пополнение | Неофиц.: бесплатно |
| Лимиты на траты | Неофиц.: дневной, месячный лимиты и лимит на снятия в банкомате — «без лимита» |
Когда я смотрю на эти цифры вместе, у меня возникает сразу несколько вопросов, на которые нет публичных ответов. Если конвертация 1%, то на чём именно она считается — на покупке, на обмене в приложении, на пересчёте из доллара в дирхам? Если FX-комиссии нет, то из чего складывается курс, по которому ваш USDT превращается в валюту платежа? Это не придирка: в повседневной жизни именно на спреде между «почти рыночным» и «нашим рыночным» курсом карты чаще всего и зарабатывают.
Три обычные покупки — какие комиссии сработают
Я пройдусь по сценариям, которые выглядят максимально приземлённо. Цифры условные, я подставляю их, чтобы показать структуру сборов, а не точный итог в вашей валюте.
- Подписка на стриминговый сервис за 10 USDT, карта в долларах, оплата в USD. Срабатывает только конвертация: 10 USDT → 10 USD. По стартовым данным — 1%, то есть 0,10 USD. Без FX-комиссии, без платы за обслуживание.
- Покупка кофе в Стамбуле за 150 турецких лир, карта в AED. Здесь два шага: сначала пересчёт 150 TRY → USD/AED по курсу платёжной системы, затем конвертация USDT → USD/AED. Без FX-комиссии по заявлению карты, но есть спред, заложенный в курс. Плюс 1% конвертации. Для 10 USDT-эквивалента это порядка 0,10 USD, и эта разница незаметна. Но на 1000 USD она становится 10 USD — а на годовых тратах в 30 000 USD это уже 300 USD.
- Снятие наличных в банкомате Кувейта на 50 KWD. Сторонний источник говорит, что комиссии за снятие нет. Но обязательно проверьте комиссию самого банкомата: её устанавливает банк-владелец банкомата, и она к Kem не имеет отношения. На неофициальных страницах лимит снятия указан как «без лимита» — относиться к этому стоит как к ориентиру, а не как к правилу.
Главный практический вывод такой: на мелких покупках Kem действительно дёшева, и базовая стоимость 8/10 в оценке — это не натяжка. На крупных оборотах разница между заявленным отсутствием комиссий и 1% за конвертацию начинает съедать десятки и сотни долларов, и здесь стоит сравнивать с конкурентами.
Как пополнить карту
Kem сознательно сужает вход: пополнение — это стейблкоин USDT, и ничего другого карта не обещает. Это и плюс, и минус. Плюс — предсказуемо: USDT привязан к доллару, его легко купить. Минус — если у вас на бирже лежит биткоин или эфир, его придётся сначала обменять на USDT, а это уже отдельная комиссия обменника.
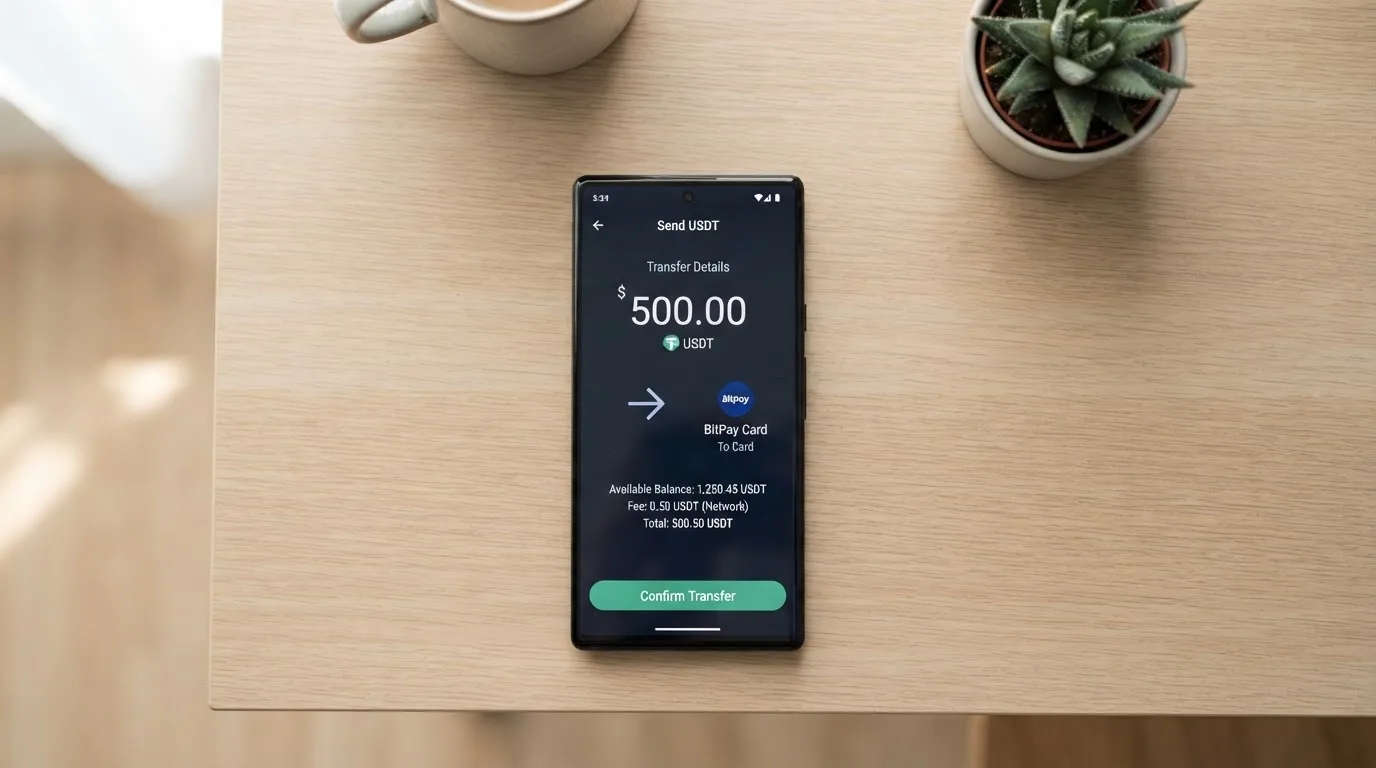
Сама процедура, как она описана, простая:
- Прямой перевод USDT. «Deposit Tether from any wallet or exchange to your Kem balance». То есть вы можете отправить USDT с любого кошелька, включая биржевой аккаунт. Звучит как «свободно», но дальше начинаются нюансы.
- Обмен внутри приложения. Если у вас лежит другая крипта или золото, Kem предлагает обменять это в USDT прямо в приложении и только после этого тратить.
Что не сказано, и это важно:
- Какие сети поддерживаются. Официально поддерживаемые сети для депозита не названы. USDT существует на нескольких сетях — Ethereum (ERC-20), Tron (TRC-20), Solana, Polygon и так далее, и у каждой своя комиссия за перевод. Если вы отправите USDT в сети, которую Kem не ждёт, средства не «пропадут» в блокчейне — они дойдут до адреса, но не отобразятся на балансе, потому что провайдер их просто не увидит. Восстановление в таких случаях идёт через поддержку и не гарантировано.
- Минимальная сумма пополнения. Не указана. В сторонних материалах встречается ориентир «от 1 USDT после сетевых сборов», но это не правило Kem.
- Кто платит сетевую комиссию. Сеть берёт свою комиссию за перевод всегда; кто её оплачивает в случае с Kem — отправитель или приложение — не указано.
- Фиатное пополнение. Прямого способа пополнить карту фиатом с банковского счёта не указано. Это типично для криптокарт, но иногда встречаются карты с гибридным пополнением — у Kem этого нет.
- Вывод и переводы. По описанию в App Store, переводы и выводы «may be subject to review or network delays». Это общая фраза, но именно она потом всплывает в жалобах.
Перед первым пополнением я бы сделал тестовый перевод на маленькую сумму: 5–10 USDT. Это занимает несколько минут, но избавляет от риска отправить крупную сумму «не туда».
Как платить каждый день
Здесь карта ведёт себя как обычная Visa с привязкой к мобильному кошельку. Сценарии, которые работают почти у всех:
- Оффлайн-покупки. Терминалы в магазинах, кафе, на заправках, в такси — там, где принимают бесконтактную Visa. Физическая карта поддерживает tap-to-pay.
- Онлайн-покупки. Виртуальная карта выдаётся сразу и работает для подписок, сервисов и зарубежных магазинов.
- Мобильные кошельки. Сторонний источник cryptocards.so (2026) указывает, что Apple Pay поддерживается, а Google Pay помечен как неподдерживаемый. Один пользователь упоминал, что у него работает Google Wallet, но это не правило. Я бы не рассчитывал на Google Pay: скорее всего, его придётся обходить через Apple Pay или физическую карту.
- Банкоматы. Сторонний источник говорит, что комиссии за снятие нет и лимит не заявлен. Проверяйте комиссию самого банкомата: её устанавливает владелец банкомата, и Kem на неё не влияет.
Что не указано официально:
- Заблокированные категории. У криптокарт часто бывает ограниченный набор MCC — например, азартные игры, криптобиржи или финансовые переводы. У Kem публичного списка нет.
- Кешбэк. Программа лояльности официально не описана. В стороннем обзоре сказано, что кешбэка нет, приветственного бонуса нет, зато есть стейкинг под 5,5% годовых. К этому стоит относиться как к неофициальной информации.
- Спорные операции. Что делать, если покупка не дошла, деньги списались, терминал дважды списал — не указано. Chargeback-процедуры и сроки возврата публично не описаны.
Если коротко: в быту Kem ведёт себя как обычная Visa-карта с пополнением в USDT, и в странах, где её открыли, проблем с базовой оплатой быть не должно. Проблемы начинаются там, где нужна поддержка — замороженные транзакции, оспаривание списаний, неприход переводов.
Что может пойти не так
Я разделяю риски на три группы: регуляторные, операционные и репутационные. По каждой из них у Kem есть уязвимые места.
- Регуляторные риски. Оператор карты — KEM TECHNOLOGIES HOLDING Ltd, ADGM, Абу-Даби. Карточный эмитент не назван. Лицензии на эмиссию карт и оказание платёжных услуг не указаны. Это не красный флаг сам по себе: банк-эмитент может быть в ADGM, в Европе или ещё где-то, и такая схема нормальна. Но когда лицензия не названа на сайте, проверить её нельзя. В блоге подчёркивается: «Kem is a crypto financial platform, not a bank». Это честно, но это и значит, что на вас не распространяются банковские гарантии вкладов. У чешской Kemfinity s.r.o. — отдельная история: компания упоминается только в стартовых данных и в сторонних обзорах, на официальных страницах Kem я её не нашёл.
- Операционные риски. Trustpilot показывает 2,5 из 5 на 5 отзывах, и все пять — на одну звезду (проверено 2026-10-21). Сами по себе пять отзывов — это мало для статистики, но содержание характерное: неудачные выводы в октябре–ноябре 2025, отсутствие ответа поддержки в те же месяцы, обвинения в мошенничестве с октября 2025 по апрель 2026, медленная выдача карты после проверки в декабре 2025. Дополнительно встречаются жалобы на списания по непрошедшим транзакциям и на карты, висящие в ожидании после KYC. Учитывая, что проверка, по словам пользователей, растягивается до 4 недель, период уязвимости — несколько недель, в течение которых деньги уже внесены, а карта ещё не активна.
- Репутационные риски. В блоге Kem сказано, что Tether «has invested directly in Kem». С одной стороны, это позитивный сигнал: крупный эмитент USDT не стал бы вкладываться в сомнительный проект. С другой — это не лицензия, не аудит и не страховка вкладов. PCI DSS-сертификация (по бейджу — ControlCase) говорит о стандартах обработки платёжных данных, но не о финансовой устойчивости. Поддержка 2FA, заморозка карты, защита средств клиентов — не указаны.
Когда я сопоставляю эти три группы, получается следующая картина: карта работает и платит, регуляторная рамка в ADGM выглядит прилично, но операционные сбои и тишина поддержки рисуют картину, в которой ваши деньги на балансе — это, по сути, кредит доверия к платформе, которая в своих же материалах подчёркивает, что банком не является. Стейблкоины при этом не отменяют риск: Tether замораживает адреса из санкционных списков, а блокчейн-переводы необратимы — отправили USDT не туда, поддержка может не помочь.
Что взять вместо
Ниже — три карты, которые чаще всего стоят рядом с Kem в подборках криптокарт: Pyypl, RedotPay и Wirex. Я не делаю за них рекламу, а просто показываю, по каким осям они отличаются. Все цифры и формулировки — из публичных материалов самих сервисов.
| Параметр | Kem | Pyypl | RedotPay | Wirex |
|---|---|---|---|---|
| Оценка из 10 | 4,6 | 5,3 | 5,9 | 5,8 |
| Доступные страны | 150+ где принимают Visa; в стартовом списке закрыты Россия, Беларусь, Украина, Турция и др. | ОАЭ, Бахрейн, Казахстан | Широкий список; Россия, Беларусь, Украина, Сербия закрыты | 130+ |
| Тип карты | Visa виртуальная сразу, физическая по запросу | Prepaid Visa, цифровая в приложении | Visa виртуальная и физическая | Visa/Mastercard виртуальная и физическая |
| Валюта карты | Не указана официально; KWD/SAR/AED по сторонним источникам | USD | USD или HKD | Не фиксирована по регионам |
| Плата за выпуск | 0 | Не указана | 10 USD виртуальная / 100 USD физическая | 0 в большинстве регионов |
| Ежемесячная плата | 0 | 0 | 0 (есть Pro-тариф 12,9 USD/мес) | 0 |
| FX-комиссия | Отсутствует | «Может применяться» по стране | 1% (конвертация) + 1,2% при не-дефолтной валюте | «Нет FX-комиссии» в маркетинге, конкретный сбор в приложении |
| Пополнение | USDT | «Поддерживаемые методы в вашей стране» через приложение | Крипто on-chain или покупка картой в приложении | Наличные, стейблкоины, крипта; SEPA/Faster Payments/ACH/PIX |
| Кешбэк | Не указан | Не указан | 5 USD приветственный бонус | До 8% в WXT (Elite) |
Pyypl проще по комиссиям, но и проще по возможностям: USD-карта, минимум маркетинговых обещаний, резидентство проверяется строго. Подходит, если вы в ОАЭ, Бахрейне или Казахстане и хотите предсказуемую prepaid-карту.
RedotPay сильно отличается по цене входа: 10 USD за виртуальную, 100 USD за физическую, и эти деньги не возвращаются. Зато у карты есть две валюты (USD и HKD), понятный сбор 1% + 1,2% и отдельный Pro-тариф для тех, кому нужен расширенный функционал. Россия, Беларусь, Украина и Сербия — в обоих списках ограничений.
Wirex самая «взрослая» из тройки по инфраструктуре: фиатные каналы пополнения, мультивалютность, кешбэк в собственном токене. Плата за выпуск в большинстве регионов нулевая, но конкретный сбор за обмен виден только в приложении. Гражданам и резидентам России скорее всего откажут по санкционным рискам — впрочем, на сайте Wirex явной формулировки я не нашёл.
Если вы сравниваете Kem с этими картами, ключевые оси — это доступность по вашему паспорту и резидентству и прозрачность комиссий. По обеим осям у конкурентов преимущество: у Pyypl и RedotPay правила опубликованы, у Wirex сборы показаны в приложении до подтверждения операции.
Кому я бы её посоветовал
Если совсем коротко, я бы предложил Kem в трёх ситуациях.
- Вы резидент ОАЭ, Кувейта, Бахрейта или Катара, у вас уже есть USDT и вам нужна Visa для местных и зарубежных трат. В этом сценарии Kem решает именно вашу задачу, и базовые сборы действительно нулевые.
- Вы готовы держать на карте небольшую сумму, потеря которой не критична. Это ваш страховочный сценарий, в котором вы не зависите от Kem как от основного платёжного инструмента.
- У вас нет доступа к банковской карте в вашей стране, и вам нужен платёжный инструмент на базе крипты. Тогда Kem — один из вариантов наряду с Pyypl, RedotPay и Wirex, и выбор делается по правилам для вашего паспорта.
Во всех остальных случаях я бы смотрел в сторону карт, у которых публично названы эмитент, лицензии и полная таблица комиссий. У Kem этого пока нет, и при текущей репутации поддержки это слишком большой кредит доверия для крупных сумм.
Часто задаваемые вопросы
Kem — что это?
Kem — это криптокарта на Visa, оператор которой — KEM TECHNOLOGIES HOLDING Ltd, зарегистрированная в Abu Dhabi Global Market. Карта пополняется стейблкоином USDT, виртуальная выпускается сразу, физическая выдаётся по запросу. Сама Kem подчёркивает, что не является банком.
Kem — какой страны?
Юридически это компания из ОАЭ (Abu Dhabi Global Market, Абу-Даби). В отдельных сторонних источниках упоминается чешская Kemfinity s.r.o., но на официальных страницах Kem она не фигурирует, поэтому я бы считал ОАЭ основной юрисдикцией.
Где зарегистрирован Kem?
KEM TECHNOLOGIES HOLDING Ltd зарегистрирована в Abu Dhabi Global Market (ADGM), номер компании 000008598. В App Store разработчик указан как KEM LLC, продавец — KEM Company for Electronic Payment and Settlement Services.
Kem — это банк?
Нет. Сама компания заявляет: «Kem is a crypto financial platform, not a bank». Это значит, что на размещённые там средства не распространяются банковские гарантии вкладов, и в случае проблем платформы возврат средств не гарантирован.
Работает ли Kem в России?
Нет. Россия прямо указана в стартовом списке ограничений карты, и резиденту или гражданину РФ пройти KYC, скорее всего, не удастся. То же относится к Беларуси, Украине и Турции.
Как получить карту Kem?
Установите приложение Kem на iOS или Android, зарегистрируйтесь и пройдите проверку KYC — потребуются удостоверение личности, подтверждение адреса и селфи. Виртуальная карта выпускается сразу, физическая — по запросу после проверки. По отзывам пользователей, проверка занимает до 4 недель.
Как пополнить Kem?
Отправить USDT с любого кошелька или биржи на ваш адрес пополнения в приложении, либо обменять другую крипту или золото на USDT внутри приложения. Поддерживаемые сети для депозита публично не названы, поэтому перед первым пополнением сверяйтесь с актуальной информацией в приложении.
Сколько стоит обслуживание карты Kem?
По собственным материалам Kem — 0 за выпуск, 0 за месяц, 0 за год, без заявленной FX-комиссии. По сторонним источникам, конвертация при покупке — около 1%, банкомат и пополнение — без комиссии, лимиты — «без лимита». Это неофициальные цифры, и относиться к ним стоит именно так.
Можно ли доверять Kem?
Я бы разделил вопрос. С одной стороны, юрисдикция ADGM и инвестиция Tether — это позитивные сигналы, есть PCI DSS-сертификация. С другой — публично не названы эмитент карты и лицензии, на Trustpilot 2,5 из 5 на 5 отзывах, встречаются жалобы на неудачные выводы и отсутствие ответа поддержки. Доверять можно, но в пределах суммы, потеря которой не станет для вас критичной.
Почему Kem не работает?
Чаще всего причины три: не прошёл KYC, указанная страна в списке ограничений, или сбой на стороне платёжной системы. По отзывам, задержки с активацией карты и переводами также случаются во время проверки документов, которая, по словам пользователей, растягивается до 4 недель. Если проблема сохраняется, обращайтесь в поддержку через страницу kemapp.io/contact-us.
Какая карта приложения или необанка подойдёт – Лучшие криптокарты
Content created by the «Лучшие криптокарты» team